

美国农业部(USDA)最新发布的《澳大利亚核果年度报告》显示,澳大利亚鲜桃和油桃产业当前面临暖冬考验,但长期趋势更为严峻——产量已从疫情前的约11万吨降至6.6万吨左右。预计2026/27产季鲜桃和油桃产量将再降10%至6万吨,出口将减少15%至1万吨,而对华出口份额已从历史高位明显回落。
生产:暖冬+土壤过湿,产量继续下滑
报告未给出澳大利亚鲜桃和油桃的具体种植面积,但明确产量持续走低。2025/26季产量为6.6万吨,与上年基本持平。2026/27季预计降至6万吨,降幅10%。两大主产区——维多利亚州的Goulburn Valley和Sunraysia——均遭遇暖冬,部分品种冷量不足,导致萌芽延迟、坐果潜力下降。
此外,2026年冬季降雨偏多,土壤在春季来临前水分已接近饱和,可能诱发过度营养生长,影响果实发育。但气象局预测春季(9-11月)降水低于均值,偏干的天气可降低授粉中断、真菌感染、果实开裂、褐腐等风险,使种植者能更好地控制果实的发育和品质,但灌溉水储备紧张,交易水价高企,生产成本上升。
报告指出,澳大利亚鲜桃和油桃产量自疫情后持续低于历史水平(约11万吨),近年稳定在6.6万吨左右。若2026/27季收益进一步恶化,部分果农可能加速淘汰低效果园,而新植面积未见显著增加,中长期产量仍有下行风险。
出口:总量缩减,对华市场遭遇“失速”
2026/27产季,澳大利亚鲜桃和油桃出口预计降至1万吨,较2025/26季的1.17万吨下降15%,而2025/26季已比前一季的1.23万吨下滑了5%。由于桃子果肉软、不耐储,出口总量中约三分之二为油桃(果肉更硬,适合海运),鲜桃则主要依赖空运。
中国曾是澳大利亚鲜桃和油桃的最大出口市场,尤其是油桃,历史上占澳洲油桃出口的3/4以上。但近年对华出口持续下降,澳洲已从中国进口油桃市场的“主力”转为“配角”。在2025/26季,由于春季偏凉导致采收推迟约两周,澳大利亚鲜桃和油桃在11月的对华到货量显著低于往年,而智利的产品从12月起大量涌入,澳方在早市窗口期失守,全年对华出口明显减少。
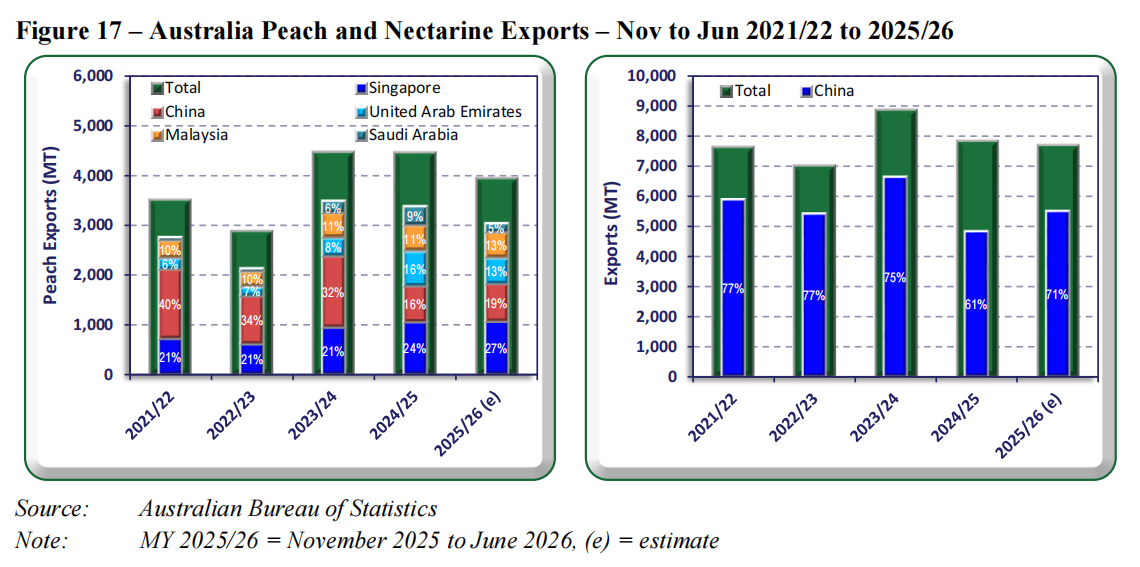
|近5个产季澳大利亚桃和油桃出口情况(单位:吨);左图中红色为中国,右图中蓝色为中国
报告数据显示,中国进口的鲜桃和油桃几乎全部来自智利和澳大利亚,但澳方份额已从约15%降至近两个产季的约10%。为弥补对华下降,澳大利亚增加了对新加坡和阿联酋的出口,但总量仍不及对华减少的幅度。

|近10个产季中国桃和油桃进口情况(单位:吨);蓝色:智利,绿色:澳大利亚
由于中国消费者传统上偏好甜、香、低酸度的白肉桃,澳大利亚种植者过去十年已逐步转向白肉品种,以迎合中国市场。但即便如此,面对智利在价格和供应量上的优势,澳方在竞争中逐渐处于下风。采收时间差(澳大利亚11月上市,智利12月到货)曾是澳大利亚的“先手”,但若自身采收延迟,该优势即告丧失。
图片来源:Pixabay
2026国际果蔬报道 保留所有权利
转载请与国际果蔬报道联系获得许可并注明源自国际果蔬报道
相关推荐







添加新评论